Pour simplifier la facturation électronique dans une PME, le point essentiel n’est pas seulement de choisir un outil : il faut organiser un parcours cohérent entre la plateforme agréée, le logiciel de facturation, l’ERP ou la GED et les équipes qui traitent les factures. Un interlocuteur unique peut réduire certaines ruptures, mais uniquement si son périmètre, ses intégrations et ses responsabilités sont précisément définis.
Réponse directe : une PME doit rechercher un dispositif capable de couvrir le parcours réel de ses factures tout en clarifiant qui prend en charge chaque étape. Le choix d’un interlocuteur unique peut être pertinent si cette organisation réduit effectivement les changements d’outil, les tâches manuelles et les zones de responsabilité floues ; il ne constitue pas, à lui seul, une garantie de simplicité.
Ce qui est déjà obligatoire pour une PME en 2026
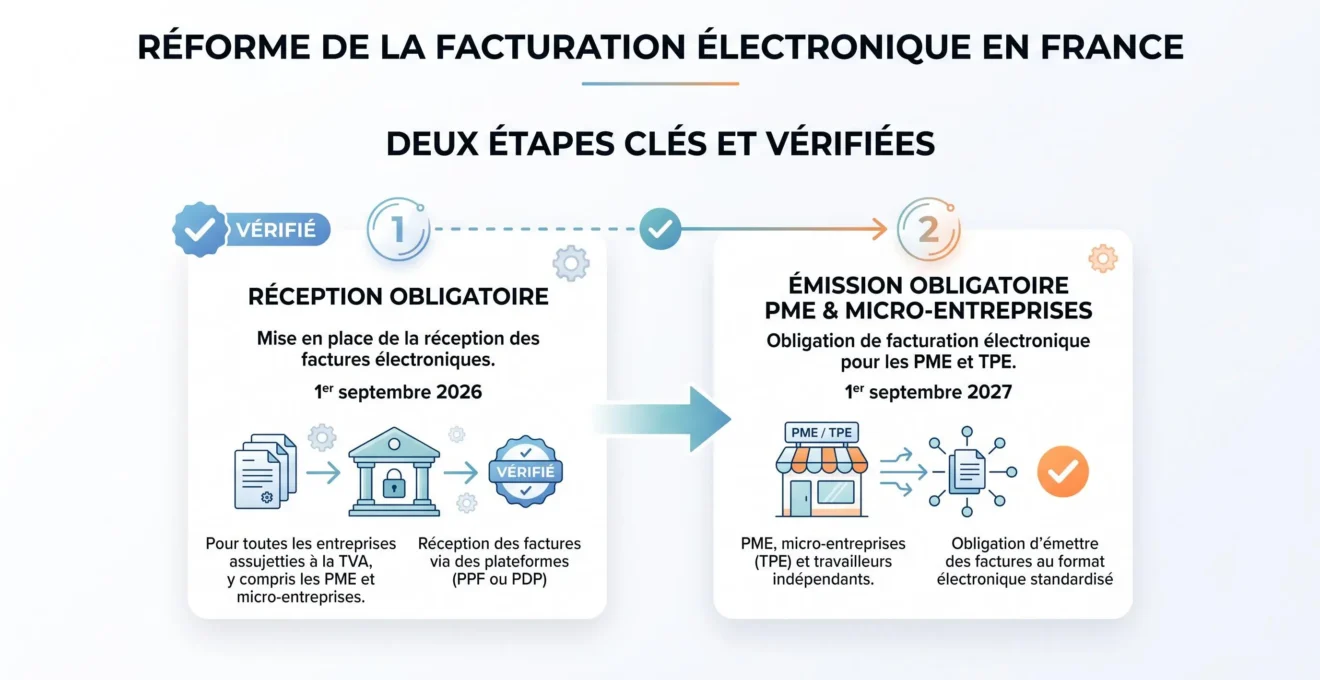
Le calendrier doit être lu en distinguant réception et émission. Selon la Direction générale des Finances publiques, les entreprises concernées doivent être en capacité de recevoir des factures électroniques depuis le 1er septembre 2026. Cette étape est donc déjà entrée en vigueur : une PME ne peut pas considérer septembre 2027 comme le début de l’ensemble de ses obligations.
Situation au 28 septembre 2026 : la réforme est effectivement engagée. Le calendrier actuel de la facturation électronique publié par la DGFiP confirme que la réception est déjà applicable aux entreprises concernées.
Pour l’émission, le calendrier est différent selon la taille de l’entreprise. Les grandes entreprises et les entreprises de taille intermédiaire sont entrées dans l’obligation d’émission le 1er septembre 2026. Les PME et microentreprises disposent d’une échéance distincte : elles devront émettre leurs factures électroniques à compter du 1er septembre 2027.
La conséquence pratique est importante. Une PME peut utiliser la période actuelle pour vérifier son organisation d’émission, mais elle doit déjà se préoccuper de la réception et de l’intégration des factures entrantes. La DGFiP détaille ce calendrier selon la taille de l’entreprise.
1er septembre 2027PME
Date prévue pour l’obligation d’émission des factures électroniques des PME et microentreprises ; la réception est, elle, déjà requise depuis le 1er septembre 2026.
Ce qu’une PME doit réellement mettre en place derrière la conformité
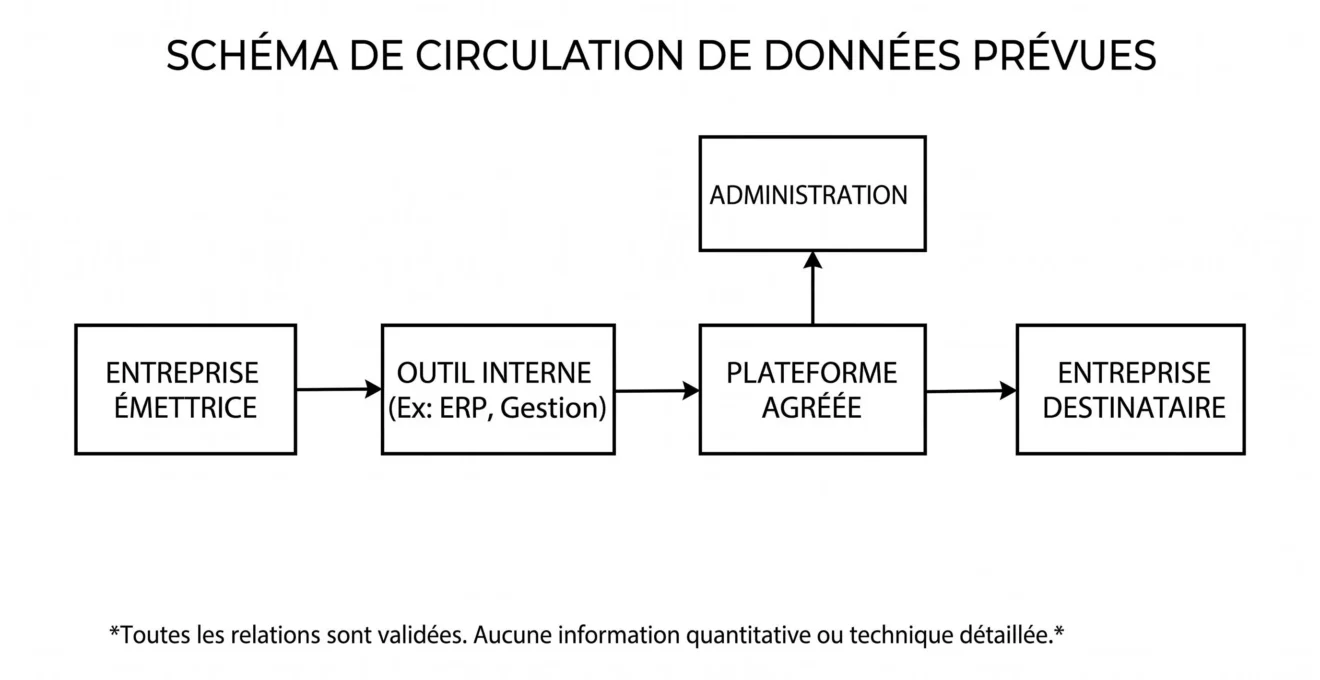
La conformité ne se résume pas à l’envoi d’un fichier. Le dispositif français s’appuie sur une plateforme agréée pour les échanges de factures électroniques et les transmissions prévues vers l’administration. Cette fonction réglementaire doit être distinguée des fonctions remplies par les autres outils de l’entreprise.
Un logiciel de facturation peut servir à créer et gérer les factures, un ERP à organiser différents processus de gestion, et une GED à centraliser ou traiter des documents. Ces briques peuvent participer au même parcours sans pour autant remplir le même rôle. Le fonctionnement de la facturation électronique présenté par la DGFiP permet de replacer la plateforme agréée dans ce dispositif.
Ne pas confondre les briques : plateforme agréée, logiciel de facturation, ERP et GED peuvent intervenir dans le même processus, mais leurs fonctions restent distinctes. La simplicité dépend donc aussi de la façon dont ces éléments communiquent entre eux.
Les formats constituent un autre point de vigilance. La documentation de la DGFiP décrit notamment des formats structurés comme UBL ou CII ainsi que des formats mixtes associant données structurées et représentation lisible, comme Factur-X. L’enjeu n’est donc pas seulement de produire un document visible à l’écran, mais de gérer les données nécessaires au processus électronique.
Attention au raccourci « facture électronique = PDF » : un PDF classique envoyé par e-mail ne résume pas le dispositif réglementaire. La réforme repose également sur des données structurées et sur les échanges organisés par les plateformes prévues à cet effet.
Pour une PME, cette distinction permet de mieux cartographier le projet. Il faut identifier où la facture est créée, comment elle est transmise, où elle est reçue, comment elle rejoint les outils de gestion et quelles étapes nécessitent encore une intervention humaine. Les sujets connexes peuvent également concerner le suivi des créances : l’article consacré aux logiciels de recouvrement face à l’obligation de facture électronique approfondit cette articulation avec les outils de gestion.
Comment reconnaître un interlocuteur qui simplifie réellement le projet
La simplicité réelle se mesure moins au nombre de fonctionnalités annoncées qu’au nombre de ruptures restantes dans le parcours de la facture. Une organisation peut paraître unifiée commercialement tout en obligeant encore l’entreprise à déplacer des données, changer d’interface, vérifier plusieurs systèmes ou répartir les incidents entre plusieurs intervenants.
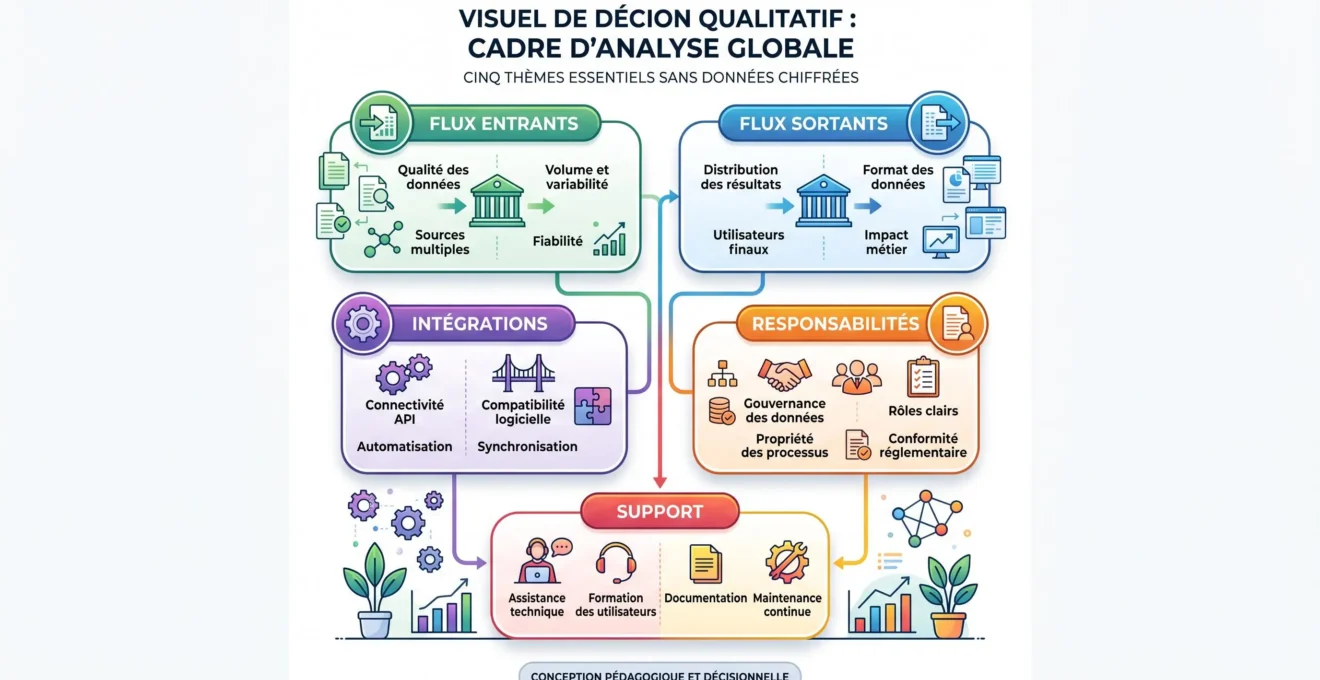
Une méthode utile consiste donc à suivre une facture entrante puis une facture sortante de bout en bout. Pour chaque étape, il faut identifier l’outil utilisé, le responsable, les données nécessaires, les éventuelles validations et les traitements manuels. Cette grille n’est pas une obligation réglementaire : elle sert à comparer concrètement les organisations possibles.
- Plateforme identifiée :
vérifier quel acteur assure la fonction de plateforme agréée dans le dispositif proposé.
- Flux entrants :
vérifier comment les factures reçues rejoignent les outils utilisés par l’entreprise et quelles interventions restent manuelles.
- Flux sortants :
vérifier comment les factures sont produites, contrôlées puis transmises.
- Intégrations :
identifier les connexions nécessaires avec le logiciel de facturation, l’ERP ou la GED existants.
- Responsabilités :
préciser qui gère le paramétrage, les erreurs, les rejets et les situations exceptionnelles.
- Accompagnement :
déterminer quelles tâches sont réellement prises en charge et lesquelles restent à la charge de la PME.
Cette approche évite d’assimiler « interlocuteur unique » à « solution automatiquement plus simple ». Le bénéfice existe seulement si la centralisation réduit effectivement les changements d’outil et clarifie les responsabilités. Dans cette logique, une ressource présentant une approche où GED et facturation électronique réunies dans un même outil peut servir d’exemple éditorial d’intégration de plusieurs briques ; elle ne constitue pas, à elle seule, une preuve de supériorité ni une validation générale pour toutes les PME.
Le critère décisif reste donc le parcours concret. Si une facture doit encore être ressaisie, exportée, contrôlée dans plusieurs environnements ou redirigée manuellement en cas d’erreur, le nombre de produits rassemblés sous une même offre ne suffit pas à démontrer la simplicité. À l’inverse, une organisation plus cohérente peut être intéressante lorsqu’elle réduit ces ruptures sans rendre les responsabilités moins lisibles.
Les vérifications à faire avant de signer
Avant de retenir un prestataire, la PME peut transformer les critères précédents en questions de qualification. L’objectif n’est pas d’obtenir une réponse commerciale générale, mais de comprendre exactement comment le processus fonctionnera dans la configuration prévue.
Quel acteur assure la fonction de plateforme agréée ?
La réponse doit permettre d’identifier clairement la plateforme utilisée dans le dispositif proposé, sans confondre cette fonction avec celle d’un logiciel de facturation, d’un ERP ou d’une GED.
Comment les factures entrantes rejoignent-elles les outils internes ?
Il est utile de demander quelles étapes sont automatiques, quelles validations sont prévues et quelles opérations restent manuelles avant l’intégration dans les outils de gestion.
Comment les factures sortantes sont-elles produites et transmises ?
La démonstration doit montrer le parcours réel, depuis la création de la facture jusqu’à sa transmission, plutôt qu’une présentation isolée de chaque fonctionnalité.
Que se passe-t-il en cas de donnée manquante ou de facture rejetée ?
La PME doit comprendre qui détecte l’anomalie, qui doit intervenir et dans quel outil le traitement de l’exception est réalisé.
Quelles tâches restent à la charge de l’entreprise ?
Cette question permet de distinguer le périmètre réellement pris en charge des tâches qui continueront à mobiliser les équipes internes.
Quel accompagnement est prévu pour le paramétrage et le support ?
Il convient de faire préciser le rôle du prestataire pendant la configuration et le fonctionnement courant, sans supposer qu’un accompagnement particulier est inclus s’il n’est pas explicitement décrit.
Ces échanges sont aussi l’occasion de clarifier les termes employés dans les propositions commerciales et techniques. Le lexique de la comptabilité peut servir de ressource complémentaire lorsque certaines notions comptables doivent être précisées avant la décision.
En pratique, la meilleure prochaine étape consiste à prendre un exemple de facture fournisseur et un exemple de facture client, puis à demander au prestataire de montrer précisément leur parcours. Cette démonstration permet de vérifier les interfaces, les responsabilités et les interventions manuelles sans transformer une promesse de centralisation en conclusion automatique. Un interlocuteur unique devient réellement utile lorsque son périmètre couvre les besoins de la PME et rend le processus plus lisible ; ce résultat doit être vérifié dans le dispositif proposé, pas supposé à partir du seul nom de l’offre ou du prestataire.